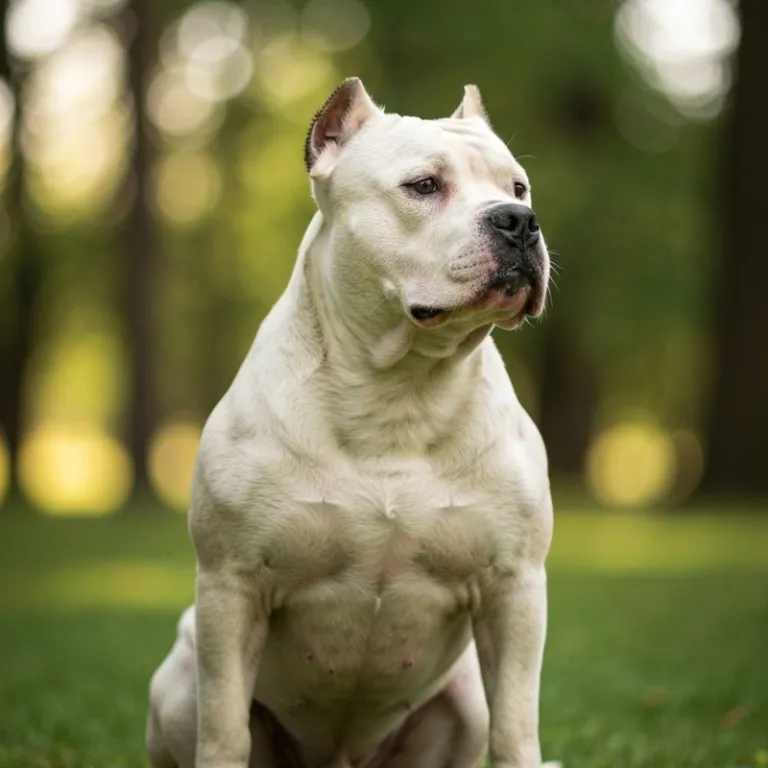
Les maladies fréquentes de l’American Bully
L’American Bully présente plusieurs prédispositions héréditaires et morphologiques à surveiller :
- Dysplasie de la hanche : malformation articulaire nécessitant souvent une chirurgie.
- Sténose pulmonaire : cardiopathie congénitale qui touche plusieurs races musclées. Sans prise en charge, elle engage le pronostic vital.
- Démodécie généralisée : infection parasitaire cutanée profonde, fréquente chez les Bullies jeunes.
- Ichtyose : anomalie génétique de la peau provoquant une desquamation chronique.
Les montants et les conditions varient selon les contrats : comparez les conditions générales et demandez un devis.
Ce qu’il faut vérifier dans un contrat pour un American Bully
Avant de signer, plusieurs points méritent une attention particulière :
- Statut LOF : l’American Bully n’est pas reconnu par la SCC et n’a pas de LOF en France. Certaines compagnies conditionnent leur offre à un pedigree ou refusent les races sans reconnaissance officielle. Vérifier explicitement que la race est acceptée.
- Exclusion morphologie particulière : des contrats excluent les pathologies liées à la conformation (dysplasie, problèmes respiratoires chez les races brachycéphales). L’American Bully n’est pas brachycéphale, mais certaines assurances le classent dans les races à risque morphologique. Lire les exclusions mot à mot.
- Couverture cardio obligatoire : la sténose pulmonaire est une cardiopathie congénitale. S’assurer que le contrat couvre les maladies cardiaques, y compris congénitales, et pas uniquement les accidents.
- Statut légal : l’arrêté du 27 avril 1999 ne cite pas l’American Bully, mais il classe en 1re catégorie les chiens non inscrits à un livre généalogique reconnu qui sont assimilables par leur morphologie à l’American Staffordshire terrier ; seul un vétérinaire peut déterminer le type d’un chien (service-public.gouv.fr). Pour un chien catégorisé, l’assurance responsabilité civile est obligatoire (article L211-14 du Code rural). Par ailleurs, certains assureurs peuvent le confondre avec l’American Staffordshire Terrier ou le Pit-Bull. Le préciser clairement lors de la demande de devis.
- Délai de carence : les maladies ostéo-articulaires comme la dysplasie ont souvent un délai de carence spécifique. Souscrire tôt, avant tout diagnostic.
Quel budget prévoir ?
Le tarif d’une assurance santé pour votre chien dépend de l’assureur, de la formule, de l’âge du chien, de sa race et de ses antécédents. Nous n’avons trouvé aucune grille tarifaire publique et datée qui permette d’annoncer un prix fiable : demandez plusieurs devis pour un même niveau de garanties.
Pour comparer, lisez les conditions générales de chaque contrat : taux et plafond de remboursement, franchise, délais de carence, exclusions (en particulier pour les maladies héréditaires ou congénitales) et âge limite de souscription. Avant de souscrire, répondez exactement aux questions de l’assureur sur la santé de votre chien, comme l’exige l’article L113-2 du Code des assurances.
Questions fréquentes
L’American Bully est-il considéré comme une race dangereuse par les assureurs ?
L’American Bully n’est pas cité sous son nom par l’arrêté du 27 avril 1999 qui fixe la liste des chiens catégorisés. Mais un chien non inscrit à un livre généalogique reconnu, assimilable par sa morphologie à l’American Staffordshire terrier, relève de la 1re catégorie : faites déterminer le type de votre chien par un vétérinaire (service-public.gouv.fr, voir notre guide des chiens catégorisés). Par ailleurs, certains assureurs le classent parmi les races à morphologie atypique, ce qui peut entraîner une surprime. Il faut vérifier ce point au moment du devis et préciser la race exacte pour éviter toute confusion avec d’autres bulldogs américains.
Peut-on assurer un American Bully sans LOF ?
Oui, plusieurs compagnies acceptent les chiens sans pedigree LOF, à condition qu’ils soient identifiés (puce électronique ou tatouage). Mais ce n’est pas universel : certains contrats sont réservés aux chiens inscrits dans un livre des origines reconnu par la SCC. Il est donc indispensable de préciser l’absence de LOF lors de la demande de devis et de comparer plusieurs offres avant de choisir.
À quel âge souscrire une assurance pour un American Bully ?
Le plus tôt possible : les délais de carence, qui varient selon les contrats et les pathologies, commencent ainsi à courir plus tôt. De plus, les maladies congénitales déclarées avant la souscription sont généralement exclues : souscrire avant tout diagnostic protège mieux la couverture future.