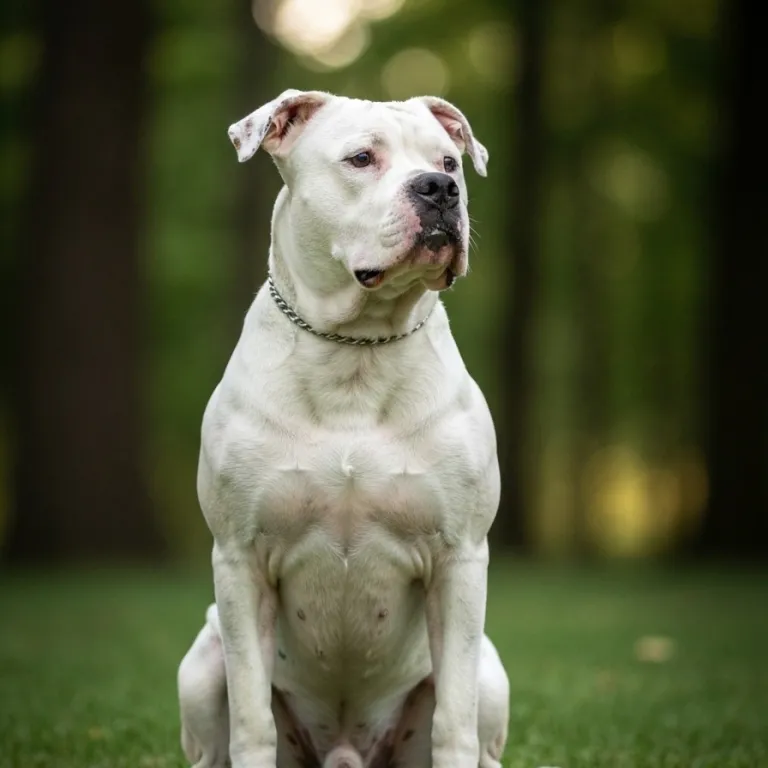
Les maladies fréquentes du Bouledogue Américain
Le Bouledogue Américain présente une génétique concentrée qui expose ses lignées à des affections répétitives. Voici les pathologies les plus courantes et leur coût estimé :
Dysplasie de la hanche
À vérifier dans les conditions générales et à comparer entre plusieurs devis.
Problèmes respiratoires (syndrome brachycéphale)
La face aplatie du Bouledogue Américain comprime ses voies respiratoires.
Allergie cutanée (dermatite atopique)
Très fréquente chez cette race, elle cause démangeaisons et infections secondaires.
Inversion de paupière (entropion)
À vérifier dans les conditions générales et à comparer entre plusieurs devis.
Maladie cardiaque (cardiomyopathie dilatée)
Bien que moins fréquente que chez d’autres races, elle peut survenir.
Otites chroniques
L’anatomie auriculaire du Bouledogue Américain favorise les infections.
Ce qu’il faut vérifier dans un contrat pour un Bouledogue Américain
Couverture des maladies héréditaires
Vérifiez que le contrat couvre explicitement la dysplasie de la hanche, les problèmes respiratoires et les affections dermatologiques. Pour un Bouledogue Américain, un délai d’attente court est crucial, car ces maladies peuvent déclarer rapidement.
Limite de remboursement annuelle
À vérifier dans les conditions générales et à comparer entre plusieurs devis.
Prise en charge de la chirurgie
Vérifiez le pourcentage de remboursement des interventions chirurgicales.
Maladies chroniques et traitements longs termes
Les allergies, les otites répétées et les problèmes articulaires du Bouledogue Américain relèvent du chronique. Vérifiez que ces conditions sont couvertes sans limite de durée et sans franchise dégressive.
Franchise
Une franchise par sinistre est acceptable. Une franchise annuelle réduit fortement votre remboursement réel, surtout si vous avez plusieurs petites consultations.
Quel budget prévoir ?
Le tarif d’une assurance santé pour votre chien dépend de l’assureur, de la formule, de l’âge du chien, de sa race et de ses antécédents. Nous n’avons trouvé aucune grille tarifaire publique et datée qui permette d’annoncer un prix fiable : demandez plusieurs devis pour un même niveau de garanties.
Pour comparer, lisez les conditions générales de chaque contrat : taux et plafond de remboursement, franchise, délais de carence, exclusions (en particulier pour les maladies héréditaires ou congénitales) et âge limite de souscription. Avant de souscrire, répondez exactement aux questions de l’assureur sur la santé de votre chien, comme l’exige l’article L113-2 du Code des assurances.
Nous recommandons de comparer les offres sur notre guide assurance chien pour trouver le meilleur rapport garantie/prix.
Questions fréquentes
Mon Bouledogue Américain a déjà une allergie cutanée connue. Puis-je encore l’assurer ?
Oui, mais elle sera considérée comme préexistante : certains assureurs l’excluent définitivement, d’autres peuvent la couvrir sous conditions. Déclarez-la à la souscription : vous devez répondre exactement aux questions de l’assureur (article L113-2 du Code des assurances). Comparez les conditions d’exclusion de plusieurs assureurs avant de signer.
À quel âge dois-je souscrire une assurance pour mon Bouledogue Américain ?
Le plus tôt possible, dès son arrivée. Avec l’âge, la cotisation augmente souvent et les nouveaux problèmes de santé risquent d’être considérés comme préexistants. Les conditions d’âge à la souscription varient selon les assureurs.
La dysplasie de la hanche est-elle toujours couverte par l’assurance ?
Non, pas toujours. Certains contrats l’excluent comme maladie héréditaire, d’autres la couvrent après un délai de carence spécifique. Vérifiez le détail du contrat avant de signer, et demandez si une radiographie normale à la souscription change quelque chose chez cet assureur.