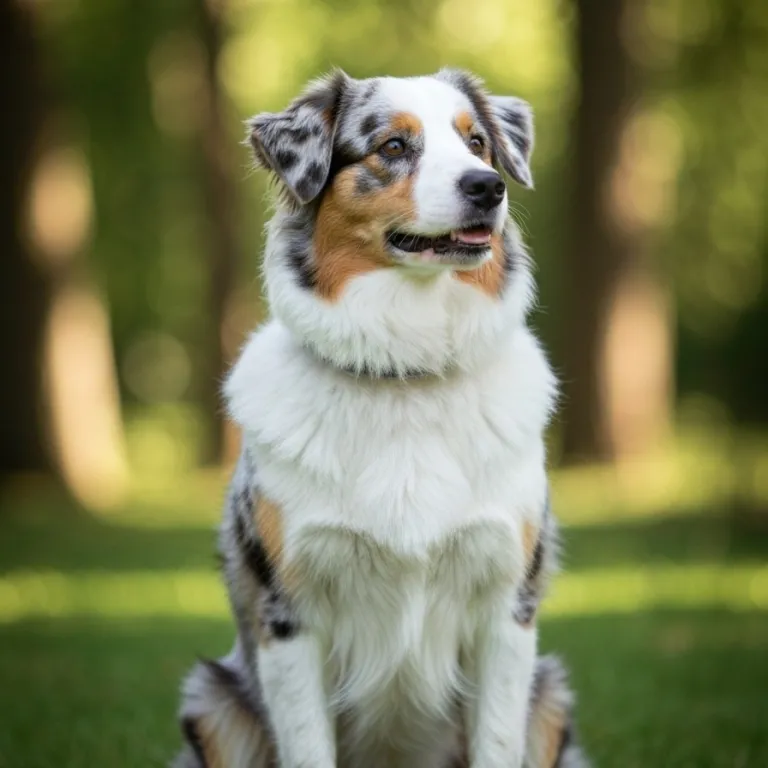
Les maladies fréquentes du Berger Australien Miniature
Le Berger Australien Miniature partage une grande partie de son patrimoine génétique avec le Berger Australien standard. Ses pathologies fréquentes sont :
- Mutation MDR1 / ABCB1 : anomalie génétique affectant la barrière hémato-encéphalique. Certains médicaments courants (antiparasitaires, anesthésiants) deviennent toxiques chez les chiens porteurs. Un test génétique préalable est fortement conseillé.
- Anomalie oculaire du Colley (CEA) : malformation congénitale de la rétine et de la choroïde.
- Épilepsie idiopathique : forme d’épilepsie d’origine génétique, fréquente dans la famille des Bergers Australiens.
- Luxation de la rotule : problème articulaire courant chez les petites races.
- Dysplasie de la hanche : moins fréquente que chez les grandes races, elle existe dans la lignée.
L’épilepsie idiopathique est souvent sous-estimée au moment de l’achat : c’est pourtant le poste de dépense le plus lourd sur la durée de vie d’un Berger Australien Miniature atteint.
Ce qu’il faut vérifier dans un contrat pour un Berger Australien Miniature
Plusieurs clauses méritent une lecture attentive avant de signer :
- Couverture des maladies neurologiques : l’épilepsie idiopathique est une maladie chronique et héréditaire. Certains contrats excluent les maladies génétiques ou les affections chroniques déclarées avant la souscription. Il faut vérifier que le contrat couvre bien les maladies neurologiques, y compris chroniques, et qu’il prend en charge le traitement au long cours.
- Urgences et intoxications MDR1 : s’assurer que les frais d’hospitalisation d’urgence et les soins intensifs sont inclus.
- Statut LOF : le Berger Australien Miniature n’est pas encore reconnu comme race officielle par la FCI. Ce point influe sur l’assurabilité selon les compagnies : vérifier que la race est acceptée avec ou sans LOF.
- Remboursement ophtalmologie : les consultations chez un ophtalmologue vétérinaire spécialisé sont parfois exclues des contrats de base ou plafonnées. Vérifier les conditions de prise en charge des spécialistes.
- Plafond annuel et taux de remboursement : à vérifier dans les conditions générales et à comparer entre plusieurs devis.
Quel budget prévoir ?
Le tarif d’une assurance santé pour votre chien dépend de l’assureur, de la formule, de l’âge du chien, de sa race et de ses antécédents. Nous n’avons trouvé aucune grille tarifaire publique et datée qui permette d’annoncer un prix fiable : demandez plusieurs devis pour un même niveau de garanties.
Pour comparer, lisez les conditions générales de chaque contrat : taux et plafond de remboursement, franchise, délais de carence, exclusions (en particulier pour les maladies héréditaires ou congénitales) et âge limite de souscription. Avant de souscrire, répondez exactement aux questions de l’assureur sur la santé de votre chien, comme l’exige l’article L113-2 du Code des assurances.
Questions fréquentes
L’assurance rembourse-t-elle les frais liés à la mutation MDR1 ?
Cela dépend du contrat. Si l’intoxication est accidentelle (médicament administré sans connaissance du statut MDR1), la plupart des assurances la prennent en charge comme une urgence classique. En revanche, si le chien est connu porteur et que l’intoxication survient malgré tout, certaines compagnies peuvent invoquer un manquement au devoir de prévention. Faire réaliser le test génétique avant tout traitement médicamenteux est donc important, à la fois pour la sécurité du chien et pour la validité de la couverture.
L’épilepsie idiopathique est-elle couverte par les assurances chien ?
Oui, dans la plupart des contrats qui incluent les maladies chroniques et héréditaires. Mais les conditions varient beaucoup : certaines assurances remboursent uniquement les bilans diagnostiques et les hospitalisations, pas le traitement quotidien au long cours. D’autres plafonnent les remboursements neurologiques à un montant annuel fixe. Il faut lire les conditions générales sur ce point précis, car l’épilepsie peut représenter le poste de dépense le plus important sur la vie entière du chien.
Peut-on assurer un Berger Australien Miniature sans LOF ?
Oui, de nombreuses compagnies acceptent les chiens identifiés (puce) même sans LOF. Mais le Berger Australien Miniature n’étant pas reconnu comme race distincte par la FCI, il peut être enregistré sous différentes appellations selon les assureurs. Préciser la race exacte et le poids lors du devis évite les mauvaises surprises à la déclaration de sinistre.