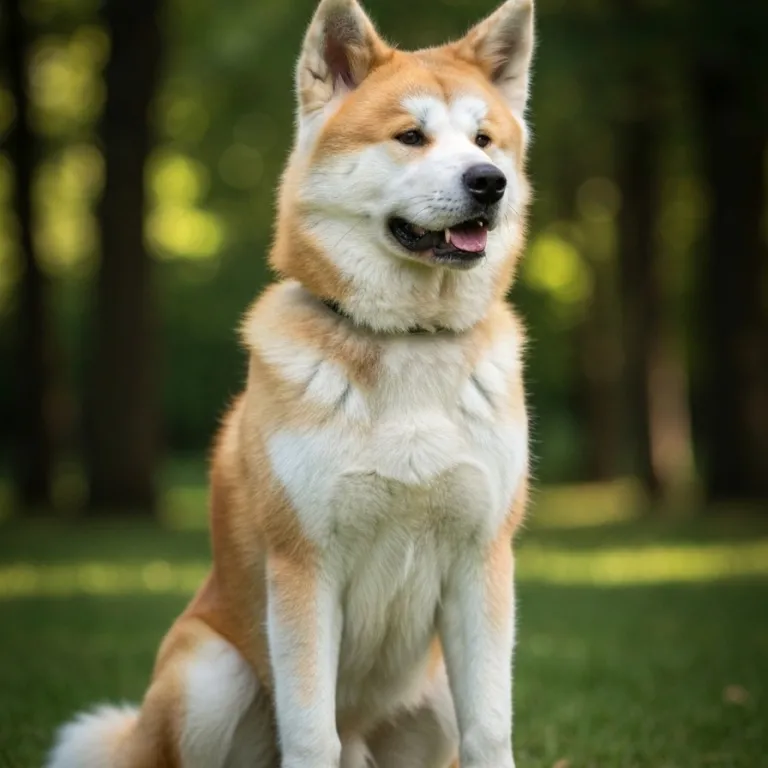
L’Akita Inu est un grand chien robuste au tempérament affirmé, mais sa race concentre plusieurs problèmes de santé génétiques et acquis qui peuvent engendrer des frais vétérinaires importants. Une assurance chien adaptée devient rapidement indispensable pour cette race, notamment en raison de la fréquence de certaines pathologies et du coût élevé des interventions chirurgicales. Avant de choisir une couverture, il faut bien comprendre les risques spécifiques auxquels votre Akita Inu est exposé.
Les maladies fréquentes de l’Akita Inu
L’Akita Inu présente une prédisposition génétique à plusieurs affections qui nécessitent souvent des traitements coûteux :
La dysplasie de la hanche
Très fréquente dans la race.
La dysplasie du coude
Également très commune chez les grands chiens asiatiques.
La dilatation-torsion de l’estomac (GDV)
Urgence vitale qui survient soudainement. C’est l’une des raisons pour lesquelles une assurance couvrant les urgences est cruciale pour cette race.
L’hypothyroïdie
À vérifier dans les conditions générales et à comparer entre plusieurs devis.
L’adénite sébacée
Maladie inflammatoire de la peau spécifique à la race.
L’entropion
Condition où la paupière se replie vers l’intérieur, provoquant une irritation oculaire.
L’atrophie progressive de la rétine (APR)
Maladie dégénérative oculaire héréditaire.
Ce qu’il faut vérifier dans un contrat pour un Akita Inu
Tous les contrats d’assurance ne couvrent pas les maladies héréditaires de la même manière. Voici les points critiques à examiner :
Couverture des maladies génétiques et héréditaires
Beaucoup d’assureurs excluent les pathologies héréditaires ou appliquent un délai de carence allongé. Pour un Akita Inu, vérifiez explicitement que la dysplasie de la hanche et du coude sont couvertes, avec un délai de carence raisonnable.
Les urgences chirurgicales
C’est une urgence qui peut survenir à tout moment et représente un coût énorme.
Le plafond de remboursement annuel
Préférez un plafond élevé, car les Akita Inu peuvent cumuler plusieurs pathologies nécessitant des soins coûteux dans la même année.
Les franchises
Les franchises basses sont préférables pour une race prédisposée à plusieurs problèmes de santé. Une franchise élevée peut rapidement devenir pénalisante.
Les exclusions spécifiques
Assurez-vous que les problèmes dermatologiques (adénite sébacée), oculaires (APR, entropion) et endocriniens (hypothyroïdie) ne sont pas exclus du contrat.
Quel budget prévoir ?
Le tarif d’une assurance santé pour votre chien dépend de l’assureur, de la formule, de l’âge du chien, de sa race et de ses antécédents. Nous n’avons trouvé aucune grille tarifaire publique et datée qui permette d’annoncer un prix fiable : demandez plusieurs devis pour un même niveau de garanties.
Pour comparer, lisez les conditions générales de chaque contrat : taux et plafond de remboursement, franchise, délais de carence, exclusions (en particulier pour les maladies héréditaires ou congénitales) et âge limite de souscription. Avant de souscrire, répondez exactement aux questions de l’assureur sur la santé de votre chien, comme l’exige l’article L113-2 du Code des assurances.
Cette race est plus chère à assurer que la moyenne des chiens de taille équivalente, en raison de la fréquence et de la gravité des pathologies génétiques. Consultez notre guide assurance chien pour comparer les meilleures options disponibles en France.
Questions fréquentes
À quel âge faut-il assurer un Akita Inu ?
Dès que possible, dès son arrivée chez vous. Plus vous attendez, plus le risque qu’une affection diagnostiquée avant la souscription soit exclue augmente. Les conditions d’âge à la souscription varient selon les assureurs : vérifiez-les dans les conditions générales.
L’assurance couvre-t-elle les problèmes de comportement ou d’agressivité liés à la race ?
Non, les problèmes comportementaux ne sont jamais couverts par une assurance chien. L’assurance santé prend en charge uniquement les pathologies physiques et médicales. Pour les problèmes d’agressivité chez l’Akita Inu (race à fort tempérament), consultez un éducateur canin ou un vétérinaire comportementaliste. Certains contrats responsabilité civile séparés peuvent couvrir les dommages causés par votre chien, mais pas les troubles comportementaux eux-mêmes.
Si mon Akita Inu a déjà une dysplasie diagnostiquée, puis-je encore l’assurer ?
Oui, mais avec des conditions strictes. Les assureurs appliqueront une exclusion ou une surcharge pour cette pathologie. Certains assureurs refusent carrément les chiens avec dysplasie confirmée. Il est crucial de déclarer la maladie à la souscription : ne pas le faire entraîne une résiliation du contrat. Consultez directement plusieurs assureurs en mentionnant le diagnostic pour connaître les conditions proposées.